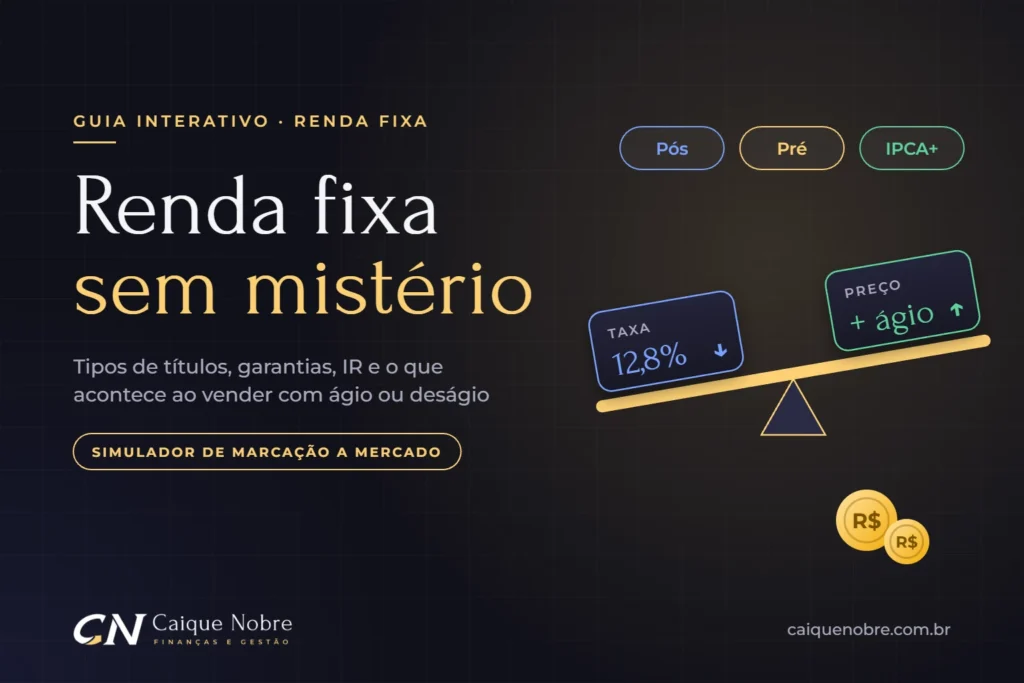
Renda fixa não é tudo igual: há títulos que acompanham a Selic, outros com taxa travada e outros que pagam inflação mais juro real. E, apesar do nome, o preço de muitos deles oscila todos os dias. Quem vende antes do vencimento pode ganhar mais que o combinado (ágio) ou receber menos (deságio).
Neste guia interativo você conhece os tipos de renda fixa, do Tesouro Selic às debêntures, entende garantias e impostos e usa um simulador de marcação a mercado para ver, na prática, o que acontece ao vender um título com ágio ou com deságio.
Resumo: os tipos de renda fixa lado a lado
A tabela compara os principais títulos de renda fixa disponíveis para pessoa física: como rendem, quem garante, como são tributados e quanto o preço pode oscilar antes do vencimento.
| Título | Rentabilidade | Garantia | IR (pessoa física) | Liquidez | Oscilação de preço |
|---|---|---|---|---|---|
| Tesouro Selic | Pós (Selic) | Tesouro Nacional | Regressivo | Diária | Muito baixa |
| Tesouro Prefixado | Prefixado | Tesouro Nacional | Regressivo | Diária (preço de mercado) | Alta |
| Tesouro IPCA+ / Renda+ | IPCA + juro real | Tesouro Nacional | Regressivo | Diária (preço de mercado) | Alta a muito alta |
| Poupança | 0,5% a.m. + TR | FGC | Isenta | Diária | Nenhuma |
| CDB | Pós, pré ou IPCA+ | FGC | Regressivo | Diária ou no vencimento | Baixa |
| LCI e LCA | Pós, pré ou IPCA+ | FGC | Isentas | Após carência | Baixa |
| Letra de Câmbio | Pós, pré ou IPCA+ | FGC | Regressivo | No vencimento | Baixa |
| Debêntures | Pós, pré ou IPCA+ | Sem garantia | Regressivo (incentivadas isentas) | Mercado secundário | Alta |
| CRI e CRA | Pós, pré ou IPCA+ | Sem garantia | Isentos | Baixa | Alta |
Pós-fixado, prefixado e IPCA+: os 3 jeitos de render
Pós-fixados acompanham a Selic ou o CDI e quase não oscilam de preço. Prefixados travam a taxa no dia da compra e dão previsibilidade a quem fica até o vencimento. Híbridos (IPCA+) pagam a inflação mais um juro real fixo e protegem o poder de compra no longo prazo.
Ágio e deságio: o que acontece se vender antes do vencimento
Taxas e preços funcionam como uma gangorra. Se as taxas de mercado sobem depois da sua compra, seu título passa a valer menos (deságio), porque os novos pagam mais. Se as taxas caem, ele passa a valer mais (ágio). Em outubro de 2026, por exemplo, quem comprou o Tesouro IPCA+ 2050 a IPCA + 7,40% acumulou valorização de quase 25% em pouco mais de um mês com a queda das taxas. Quem segura até o vencimento recebe exatamente a taxa contratada.
Prazo, impostos e garantias
Quanto mais longo o título, mais o preço reage às mudanças de taxa. A tributação segue a tabela regressiva de IR (de 22,5% a 15%), com isenção para poupança, LCI, LCA, CRI, CRA e debêntures incentivadas. Na garantia, títulos públicos contam com o Tesouro Nacional, os bancários com o FGC, e os de empresas dependem só do emissor.
Perguntas frequentes sobre renda fixa
Renda fixa pode dar prejuízo?
Pode, se você vender antes do vencimento num momento em que as taxas de mercado subiram (deságio), ou se o emissor de um título sem garantia não pagar. Mantendo o título até o vencimento e com emissor solvente, você recebe a taxa contratada.
O que é ágio e deságio na renda fixa?
É a diferença entre o preço de venda de um título antes do vencimento e o seu valor “na curva”, ou seja, o que ele valeria rendendo a taxa contratada. Se as taxas caíram, você vende com ágio (acima da curva); se subiram, com deságio (abaixo).
O que é marcação a mercado?
É a atualização diária do preço dos títulos conforme as taxas negociadas no mercado. Ela afeta principalmente prefixados e títulos IPCA+ longos e só se transforma em ganho ou perda real se você vender antes do vencimento.
Qual a diferença entre CDB, LCI e LCA?
Todos são emitidos por bancos e cobertos pelo FGC. O CDB paga IR pela tabela regressiva; LCI e LCA são isentas de IR para pessoa física, mas têm carência mínima (6 meses nas pós e prefixadas) e costumam pagar um percentual menor do CDI.
Qual renda fixa usar para a reserva de emergência?
Títulos pós-fixados com liquidez diária e sem oscilação relevante de preço, como Tesouro Selic ou CDBs com liquidez diária que paguem ao menos 100% do CDI.
Quer organizar sua renda fixa por objetivos?
No planejamento financeiro, eu ajudo você a separar reserva, metas e longo prazo, entendendo prazos, riscos e impostos de cada escolha. Fale comigo no WhatsApp.
Leia também: Tipos de investimento: o mapa completo com risco, liquidez e IR · Como a taxa de juros influencia seu dia a dia e seus investimentos
Conteúdo educativo, sem recomendação de investimento. Taxas mudam diariamente e rentabilidade passada não garante resultados futuros. Antes de investir, avalie seu perfil, objetivos e prazos.